

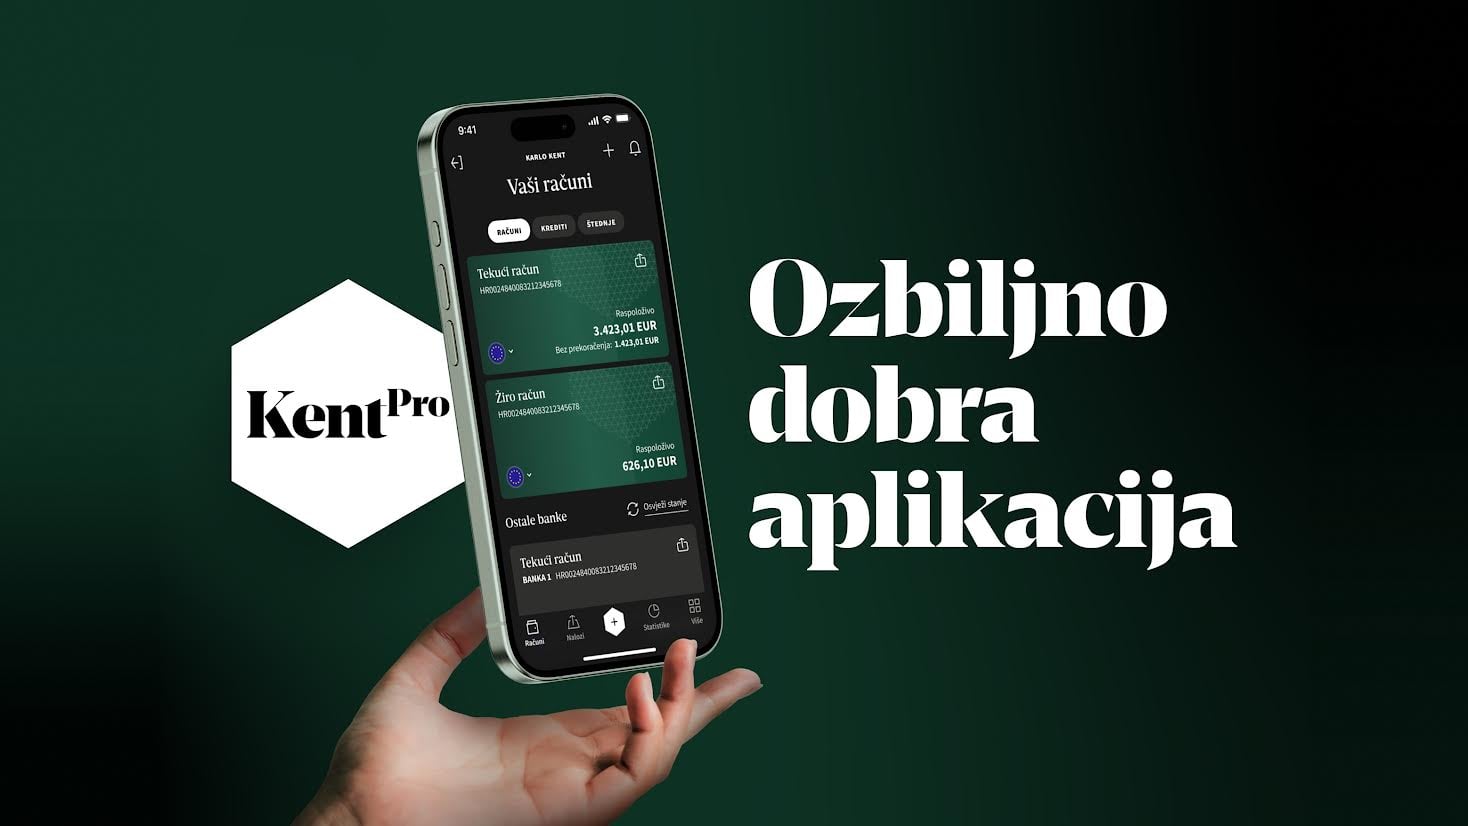
Trideset kartica na jednom računu, nekoliko aplikacija za pregled vlastitog novca i plaćanja koja svaki mjesec počinju istim unosom podataka. Bankarstvo je odavno stalo u džep, ali to ne znači da je s njim sve postalo jednostavnije. Nekad je dovoljno ukloniti jedan nepotreban korak, a nekad iza naizgled običnog pregleda računa stoji jedan od najzahtjevnijih dijelova razvoja aplikacije.
Upravo su takvim problemima Shape 404 i KentBank posvetili pažnju razvijajući KentPro. Više od 90 posto korisnika na novu je aplikaciju prešlo bez odlaska u poslovnicu, a mogućnost pregleda računa iz drugih banaka na jednom mjestu bila je prva takva na hrvatskom tržištu. Priznanje u kategoriji Best Digital Product na MIXX Awards Croatia stiglo je za proizvod u kojem se veliki dio posla prepoznaje po tome koliko malo posla ostaje korisniku.
O odlukama koje su zahtijevale najviše uvjeravanja, granicama kreativnosti u bankarskim aplikacijama i onome što su otkrili tek kroz stvarno korištenje razgovarali smo s Vjekoslavom Komušarom, Project Management Team Leaderom u agenciji Shape 404.
Kako ste priliku da KentPro izgradite iz temelja iskoristili da preispitate ono što korisnici i banke već očekuju od mobilnog bankarstva? Šta ste mogli da uradite drugačije od onoga što se danas smatra standardom?
Standard u mobilnom bankarstvu danas je već prilično definiran samim setom funkcionalnosti. Korisnik očekuje pregled računa, plaćanje, kartice, štednju i tu se teško može doći do revolucionarnih funkcionalnosti kojih na tržištu nema. Ono što aplikaciju diže na višu razinu je korisničko iskustvo, odnosno put kojim vodimo korisnika do akcije koju želi napraviti. Ključne akcije korisnik ponavlja vrlo često, pa smo htjeli da korisniku svaka od njih bude što jednostavnija i bezbolnija: da lako kopira već provedeni nalog, da od naloga napravi predložak, da nalog provede u par koraka i da u svakom trenutku bude jasno što se događa s nalozima, plaćanjima i iznosima na računu.
Kao značajno odstupanje od standarda možemo izdvojiti PSD2 i sam proces migracije korisnika. PSD2 nam je omogućio da korisnik u aplikaciji vidi i račune koje ima u drugim bankama što je prva takva funkcionalnost na našem tržištu. Migraciju sa stare aplikacije na novu ponudili smo potpuno digitalnim putem. Mogli smo korisnike poslati u poslovnicu, što je uobičajen i za nas puno sigurniji put, ali smo se svjesno odlučili za proces koji korisnik odradi sam, iz aplikacije. To je bio prvi dodir postojećih korisnika s novom aplikacijom, a upravo se u tim prvim koracima formira mišljenje koje onda određuje kako će je dalje koristiti.
Unatoč velikom broju procesnih i tehničkih prepreka, migraciju smo od početka definirali kao vrlo značajnu funkcionalnost i od nje nismo odustajali. Rizik i trud su se na kraju isplatili: preko 90% korisnika prešlo je na novu aplikaciju potpuno digitalnim putem.
Bankarske aplikacije često izgledaju slično jer korisnici već poznaju određene obrasce. Gdje ste mogli biti kreativni, a gdje bi originalnost samo otežala korištenje?
Vodili smo se time da ne izmišljamo nanovo ono što korisnik mora napraviti, a da si prostor za drugačija rješenja uzmemo tamo gdje korisnik sam odlučuje hoće li nešto koristiti.
Prepoznatljivi obrasci su svugdje gdje korisnik radi akcije na dnevnoj razini: unos naloga, sigurnosni koraci, pregled stanja, računa i prometa, supotpis naloga, dohvat izvoda i potvrda. To su beskompromisne stvari koje moraju biti vrlo jednostavne za korištenje i moraju raditi savršeno. Tu kreativnost nema što tražiti, jer bi korisnika samo usporila u nečemu što radi svaki dan.
Dobar primjer je početni zaslon. Shvatili smo da tu ne možemo ići u nekonvencionalne varijante jer korisnici žele pregledan popis svih računa, pa nismo previše eksperimentirali. Ipak, i unutar tih okvira može se biti kreativan i napraviti nešto što korisniku daje dodatnu vrijednost. Na taj isti zaslon stavili smo pregled računa iz drugih banaka, a stanje računa prikazali transparentno, s odvojenim ukupnim stanjem i stanjem s prekoračenjem. Mali detalj, ali korisnicima vrlo koristan, jer je upravo to bila česta bolna točka u aplikacijama drugih banaka.
Oduška smo si mogli dati u popratnim funkcionalnostima. Korisnik može rotirati uređaj da sakrije iznose, povlačenjem promijeniti redoslijed računa, sam složiti brzi izbor funkcionalnosti. To su detalji koji ne stoje nikome na putu, jer tko ih ne treba na njih neće ni naići.
Cilj prve faze bio je napraviti aplikaciju koja je pouzdana i jednostavna, i takvu smo je onda samo trunku začinili s nekoliko kreativnih funkcionalnosti. Sad kad smo osigurali stabilnost i zadovoljstvo korisnika, gledamo dalje prema funkcionalnostima kroz koje možemo iskazati više kreativnosti.
Obećanje „Ozbiljno dobra aplikacija” lako bi moglo ostati samo komunikacijska tvrdnja. Kako ste ga preveli u konkretne odluke unutar samog proizvoda?
Tom smo se obećanju pristupili vrlo ozbiljno, i to tako da smo prvo dobro istražili naše ciljne skupine, a onda pokušali zadovoljiti svaku od njih.
Primarna skupina su SME korisnici, koji često imaju veći broj računa i kartica. Druga su svakodnevne fizičke osobe s jednim glavnim računom te eventualno kreditom ili štednjom. To su bitno različiti obrasci korištenja i „ozbiljno dobra aplikacija” zapravo znači da svakom od tih tipova korisnika olakšaš korištenje na način koji odgovara baš njemu, a ne da svima ponudiš isti prosjek.
Konkretan primjer takve odluke: korisnik koji ima velik broj kartica vidi ih u listi i ne mora listati kroz trideset kartica da dođe do one koju traži, a račune može i pretražiti kroz tražilicu. Korisniku koji ima jedan račun i jednu karticu ta funkcionalnost ne treba i on je zato uopće ne vidi. Aplikacija se prilagođava tome kakav je tko korisnik, umjesto da ga tjera da se on prilagodi njoj.
Na to smo onda dodali sloj u kojem korisnik sam može još dodatno prilagoditi aplikaciju sebi, primjerice kroz personalizaciju brzog izbornika funkcionalnosti.
Sličnu logiku primijenili smo i na pojedinačne procese. Kod podjele transakcije na rate neke banke korisniku nude samo odabir broja rata, iako njega primarno ne zanima broj rata. On će broj rata izabrati isključivo prema mjesečnom iznosu koji mora izdvojiti i prema tome kako se to uklapa u njegov mjesečni proračun. Informaciju koja je ključna za njegovu odluku zato uvijek stavljamo u prvi plan, kako bi proces završio brže i bezbolnije.
Gdje god smo uvidjeli da će korisnik nešto krenuti sam računati, taj smo izračun napravili umjesto njega. Primjerice, koliko je potrošio na struju prošle godine. Na kraju se „ozbiljno dobra aplikacija” i svodi na te detalje, jer su upravo oni ono po čemu korisnik vidi da se na njega mislilo.
Šta ste morali naučiti o ponašanju korisnika bankarskih aplikacija, a što vam nijedan početni brief nije mogao otkriti?
Početni brief je zapravo bio odličan. Definirao je ciljne skupine sukladno tadašnjoj aplikaciji, znali smo za kakve korisnike radimo aplikaciju i koje su bolne točke koje moramo ispraviti. To je bila polazišna točka.
Sve dalje bilo je na internom Shape i Kent timu. Često smo radili analize kako nešto napraviti u aplikaciji, a velika prednost bila nam je to što su i sami timovi koristili aplikaciju, pa smo se u jednu ruku mogli ponašati kao korisnici koji će je koristiti i osmisliti nešto što bismo i sami voljeli imati.
U istraživačkoj fazi shvatili smo i da velik dio bolnih točaka proizlazi iz nepostojanja sitnih opcija unutar postojećih funkcionalnosti. Korisnicima nije toliko bio problem to što karticu ne mogu dodati u Apple Pay, koliko to što transakcije ne mogu filtrirati po pošiljatelju ili jednostavno poslati potvrdu o plaćanju. To su mali dodaci, ali korisniku signaliziraju da smo mislili na njegove potrebe.
Ipak, ponašanje korisnika uvijek može iznenaditi. Neke funkcionalnosti koje smo shvaćali kao popratne pokazale su se korisnicima vrlo važnima. Najbolji primjer je Scan & Pay, kroz koji je odrađeno gotovo 60% svih transakcija, iako nam je primarna ciljna skupina SME korisnik. To je uvid koji ti nijedan brief ne može dati unaprijed; vidiš ga tek kad aplikacija izađe i počne se koristiti. Zato je za svaki proizvod važno postaviti odgovarajuću analitiku koja daje uvid u stvarno korištenje, jer se na temelju toga proizvod može dalje unapređivati.
Postoji li odluka u razvoju KentPro aplikacije koju ste morali najviše braniti zato što se njena vrijednost nije mogla pokazati jednim ekranom ili prezentacijom, nego tek stvarnim korištenjem?
Povezivanje računa drugih banaka kroz PSD2.
Na prezentaciji to izgleda kao još jedna lista računa, vizualno gotovo identična onome što svaka bankarska aplikacija ima. Zapravo je riječ o funkcionalnosti koja zahtijeva ozbiljan razvojni ulog. Traži integraciju prema drugim bankama, upravljanje privolama i autorizacijama te prilagodbu na to da svaka banka svoje sučelje izlaže na svoj način. Uz to je i odluka u kojoj banka u svoju aplikaciju svjesno pušta informacije o novcu koji drži netko drugi.
Upravo zbog kompleksnosti implementacije tu je odluku trebalo braniti. Vrijednost koju povezivanje računa daje ne vidi se na prezentaciji, nego tek kad korisnik poveže svoje račune i počne je koristiti.
Tek kad se napravi dublja analiza vidi se što ta funkcionalnost korisniku zapravo nudi. Korisnikove financije više nisu fragmentirane između nekoliko aplikacija, nego stanja svih računa može pogledati na jednom ekranu. Prije nego provede plaćanje ne mora otvarati druge aplikacije da provjeri kako ukupno stoje njegove financije. To je važno upravo našem primarnom korisniku, koji privatni i poslovni račun često vodi u različitim bankama. KentPro je tako postao prva bankarska aplikacija na hrvatskom tržištu u kojoj korisnik na jednom mjestu vidi sve svoje račune, uključujući i one u drugim bankama.

